
 Soja
 Eduardo Vanin
 886
 1
 1
Áudio com informações da abertura do dia no Agronegócio
 Milho
 Macro
 Algodão
 Trigo
 Outros Ativos
 Clima
 Áudios
 Vídeos
 Seções
 Relatórios
 Cotações
 Fertilizantes
 Defensivos
 USDA

Por: Equipe Agrinvest
Fertilizantes, Fertilizantes
Publicado em: 04/11/2026 07:05


O vai e vem entre Irã e Estados Unidos continua e, consequentemente, ainda não vimos nenhuma mudança significativa no quadro dos fertilizantes nesta semana.
Eu comentei em nosso boletim de segunda-feira que essas histórias de um possível acordo entre EUA e Irã já haviam acontecido inúmeras vezes desde fevereiro e que isso não significava, necessariamente, uma resolução do conflito.
Pois bem, o petróleo caiu mais de 7% na segunda-feira, diante da expectativa de um acordo entre as duas nações, desta vez com mediação do Catar. A possibilidade de reabertura do Estreito de Ormuz e de recuperação do abastecimento pelo Golfo trouxe um alívio momentâneo para os preços das commodities energéticas.
Mas, como eu disse, o vai e vem continua.
Ontem, uma autoridade iraniana afirmou que os dois países permaneciam distantes de um entendimento. O Irã condiciona a reabertura do estreito ao atendimento de exigências que incluem o fim do bloqueio naval americano, a retirada das sanções sobre seu petróleo e a liberação de recursos congelados.
Ao mesmo tempo, os ataques americanos contra alvos iranianos na região de Ormuz mostram que a frente militar permanece ativa. As ações foram descritas como limitadas e defensivas, mas reforçam a dificuldade de tratar o risco de escalada como superado.
As eleições americanas acrescentam uma nova variável.
As notícias desta quarta-feira apontam a conquista das duas casas do Congresso pelos democratas. Para o desenrolar dessa guerra, a questão imediata é como Washington conduzirá sua política em relação ao Irã: insistência nas negociações ou retomada de uma ofensiva mais ampla.
Agora vamos aos fertilizantes!
Mesmo com a expectativa de um acordo e a queda nas commodities energéticas, não vimos esse movimento refletir diretamente no mercado de fertilizantes, sobretudo na ureia, que é um dos produtos mais sensíveis aos desdobramentos do conflito.
Ontem, as indicações de ureia no mercado de papel não apresentaram mudanças importantes. As referências para o CFR Brasil ficaram entre US$ 470 e US$ 482/t. Para dezembro, tivemos negócios a US$ 475/t, enquanto janeiro apresentou indicações entre US$ 470 e US$ 485/t.
No mercado físico, não observamos grandes alterações nas cotações. Até o momento, nossa apuração mostra um mercado relativamente estável, cenário que também se aplica aos demais fertilizantes.
Há uma forte expectativa de que um novo tender indiano de ureia seja anunciado nos próximos dias.
Atualização das referências regionais
FOB Paranaguá (US$/t)
Ureia: US$ 540–560/t
Sulfato de amônio: US$ 325–330/t
MAP: US$ 925–935/t
KCl: US$ 420–430/t
Rondonópolis (US$/t)
Ureia: US$ 620–640/t
Sulfato de amônio: US$ 395–420/t
SSP 20%: US$ 400–420/t
TSP: US$ 795–805/t
MAP: US$ 1.030/t
KCl: US$ 480–485/t
Por fim, chegamos a novembro com muitas dúvidas sobre a oferta de nitrogenados no Brasil para a "safrinha". Em meio a isso, as relações de troca do sulfato de amônio estão consideravelmente piores do que no mesmo período do ano passado.
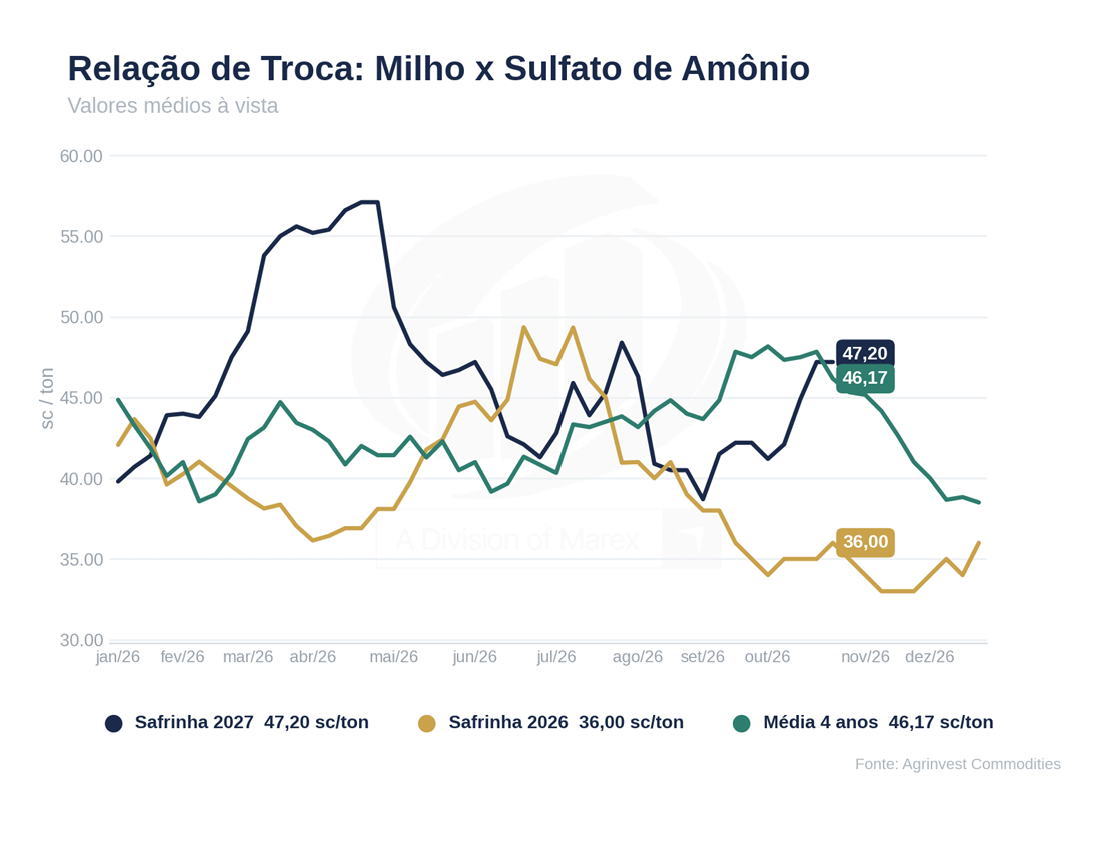
Ou seja, além das incertezas envolvendo a oferta, temos um produtor diante de condições de compra menos favoráveis, justamente em um momento importante para a tomada de decisão da segunda safra.
 5,00