
 Soja
 Eduardo Vanin
 886
 1
 1
Áudio com informações da abertura do dia no Agronegócio
 Milho
 Macro
 Algodão
 Trigo
 Outros Ativos
 Clima
 Áudios
 Vídeos
 Seções
 Relatórios
 Cotações
 Fertilizantes
 Defensivos
 USDA

Por: Equipe Agrinvest
Fertilizantes, Fertilizantes
Publicado em: 02/11/2026 17:17


A semana começa com uma forte queda nos preços do petróleo. Hoje é feriado no Brasil, mas o mercado internacional está bastante movimentado, sobretudo pelas notícias envolvendo uma possível negociação entre os Estados Unidos e o Irã.
O Brent chegou a recuar aproximadamente 8%, retornando à casa dos US$ 104 por barril, enquanto o WTI registrou uma queda de 7,3%, voltando para a marca de US$ 96,50.
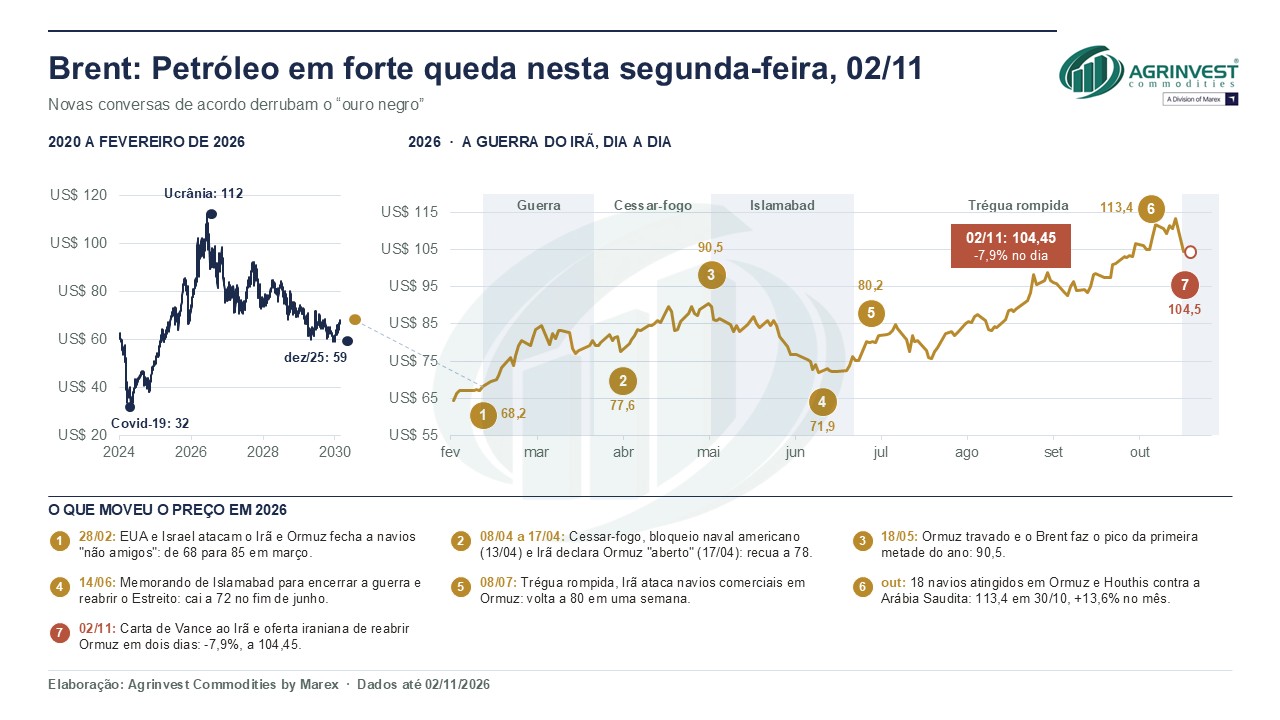
Isso acontece depois das declarações do presidente iraniano, Masoud Pezeshkian, de que o líder supremo do país, Mojtaba Khamenei, concedeu ao governo autorização para avançar nas negociações de paz com os Estados Unidos.
Além disso, o Catar vem atuando como mediador nas conversas, alimentando a possibilidade de um acordo que permita reduzir as tensões e restabelecer o fluxo de mercadorias pelo Estreito de Ormuz.
Hoje pela manhã, publicamos em nosso relatório o tamanho da queda nos fluxos de fertilizantes pelo Estreito de Ormuz. Antes do conflito, entre dezembro e fevereiro, o volume médio era de aproximadamente 630 mil toneladas por semana, sendo 45% de enxofre, 38% de ureia e 17% de fosfatados.
Entre março e maio, esse volume caiu para apenas 85 mil toneladas semanais, menos de 15% do ritmo anterior.
E o que um possível acordo traria para o mercado global de fertilizantes?
Essa é a pergunta do milhão! Inclusive, foi justamente essa pergunta que fiz hoje em nosso relatório. Afinal, estamos falando de uma das principais rotas de abastecimento de fertilizantes e matérias-primas do mundo, e a crise já se arrasta há mais de sete meses.
Entretanto, como também comentamos no PSF, precisamos lembrar que um possível acordo não significa que os fluxos comerciais serão restabelecidos imediatamente.
Para isso, precisamos de segurança para a navegação, disponibilidade de embarcações, normalização dos seguros marítimos, retomada das operações portuárias, entre outros fatores. Acima de tudo, é preciso devolver a confiança aos trabalhadores portuários, aos armadores e aos compradores de que as operações poderão ocorrer com segurança e de que os produtos chegarão aos seus destinos.
Diante disso, deixo alguns pontos importantes para acompanharmos:
1) Nesta semana, o mercado de nitrogenados poderá precificar alguma queda nos preços da ureia, sobretudo no mercado de papel?
Em geral, a ureia é um dos primeiros produtos a responder a notícias dessa natureza. Estamos falando de um mercado bastante volátil, no qual somente a expectativa de uma retomada dos fluxos já pode mudar a trajetória dos preços.
Entretanto, precisamos separar a reação dos preços da efetiva recuperação da oferta. Mesmo que tenhamos uma pressão de baixa nos próximos dias, isso não significa que a disponibilidade física de ureia tenha aumentado.
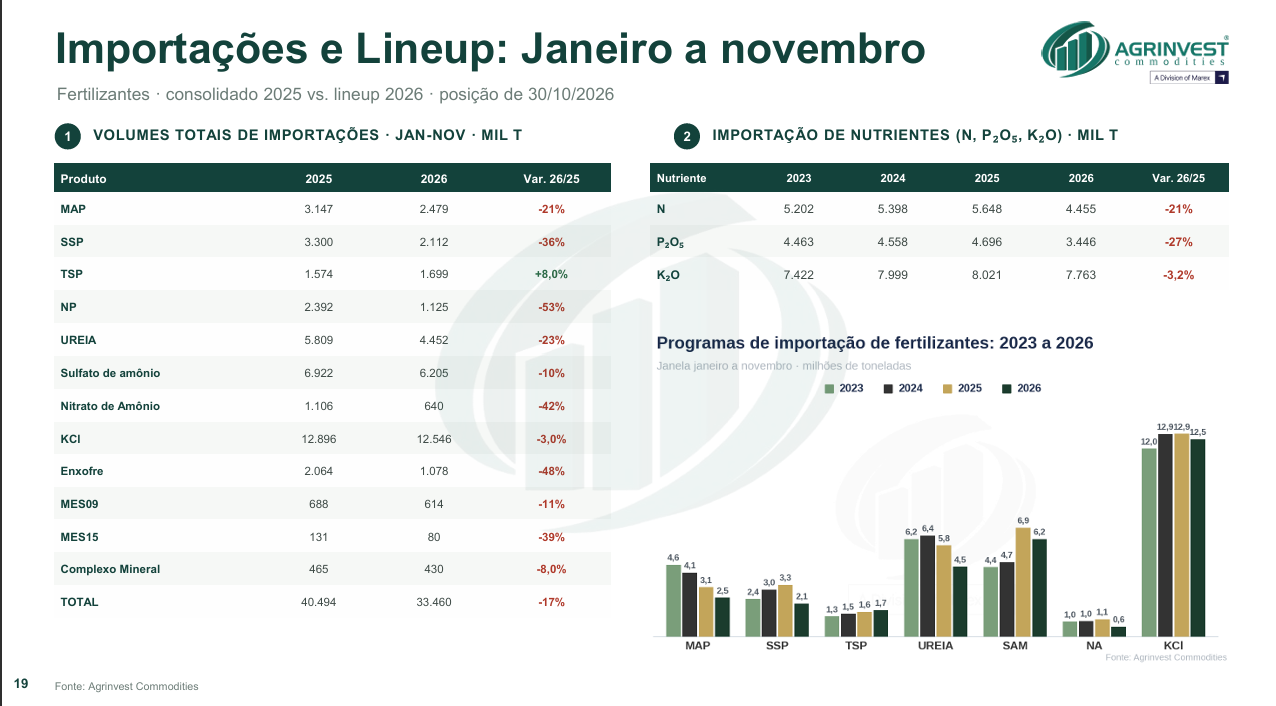
2) Como será a postura dos importadores e agricultores brasileiros?
Ainda temos aproximadamente 40% das compras de fertilizantes para o milho segunda safra 2027 a serem realizadas. Ou seja, a expectativa de termos preços melhores à frente pode provocar ainda mais demora nas negociações.
Esse é um ponto que considero importante, sobretudo quando pensamos no calendário da segunda safra. O produtor ainda possui um volume considerável de nitrogenados para comprar, enquanto os importadores também precisam tomar decisões sobre novas posições.
Uma eventual queda nos preços internacionais seria positiva para o comprador brasileiro, mas precisamos acompanhar se essa expectativa não acabará retardando ainda mais as negociações.
3) Para o enxofre, o que podemos esperar?
Considero esse um dos movimentos mais aguardados pelo mercado, sobretudo quando pensamos nas decisões de compra de fosfatados para a safra 2027/28.
O enxofre foi o produto mais afetado pelas interrupções no Estreito de Ormuz. Foram meses de restrições que comprometeram a disponibilidade da matéria-prima e elevaram significativamente os custos de produção dos fosfatados.
Uma eventual normalização dos fluxos poderia trazer algum alívio para o mercado. Entretanto, isso não significa que os preços dos fosfatados cairiam imediatamente.
Precisamos considerar os estoques de enxofre adquiridos a custos elevados, o tempo necessário para a retomada dos embarques e, principalmente, a recuperação da produção industrial.
Portanto, essa possibilidade de acordo certamente entrará nas conversas sobre as compras de fosfatados para 2027/28.
4) Correndo por fora dos fertilizantes, temos também o diesel.
Esse é outro mercado que precisa de algum alívio. O Brasil possui uma dependência importante das importações de diesel, e a valorização do petróleo nos últimos meses trouxe pressão sobre os custos de transporte.
Uma queda mais consistente do petróleo pode ajudar a reduzir os preços internacionais do diesel e, consequentemente, trazer algum alívio para os custos logísticos brasileiros.
Entretanto, essa transmissão também não acontece imediatamente. Precisamos considerar o câmbio, os custos de importação, as margens de refino e a própria formação dos preços no mercado interno.
Para o agronegócio, esse movimento seria importante tanto para as operações agrícolas quanto para o transporte de grãos e fertilizantes.
5) Do lado dos grãos, também tivemos reflexos.
A soja apresentou queda nesta segunda-feira, acompanhando principalmente o movimento do óleo de soja.
O óleo de soja, que possui uma relação importante com o mercado energético devido à produção de biocombustíveis, também apresentou perdas. Na Bolsa de Chicago, o contrato de dezembro recuava aproximadamente 1,3%, negociado próximo de 65 centavos de dólar por libra-peso.
Nos contratos futuros da soja, janeiro de 2027 trabalhava próximo de US$ 12,30/bushel, março na casa de US$ 12,40/bushel e maio próximo de US$ 12,50/bushel.
Nos demais grãos, os movimentos eram mais limitados. O milho para dezembro estava próximo de US$ 4,50/bushel, enquanto o trigo era negociado na casa de US$ 6,00/bushel.
Conclusão: essa história de um possível acordo entre Estados Unidos e Irã eu já ouvi diversas vezes desde fevereiro. Até agora, nenhuma dessas conversas trouxe uma solução definitiva.
Não sei se desta vez teremos um acordo. Entretanto, acredito que as notícias desta segunda-feira já são suficientes para gerar novas expectativas no mercado, sobretudo nos preços do petróleo e dos nitrogenados.
O que precisamos acompanhar agora é se essas negociações realmente avançarão e, principalmente, em quanto tempo os fluxos comerciais poderão ser restabelecidos.
Afinal, uma coisa é o mercado precificar a possibilidade de um acordo. Outra, bem diferente, é termos efetivamente os volumes de volta ao comércio internacional.
 5,00