
 Soja
 Eduardo Vanin
 1756
 23
Áudio com informações da abertura do dia no Agronegócio
 Milho
 Macro
 Algodão
 Trigo
 Outros Ativos
 Clima
 Áudios
 Vídeos
 Seções
 Relatórios
 Cotações
 Fertilizantes
 Defensivos
 USDA

Por: Equipe Agrinvest
Artigo, Macro
Publicado em: 03/11/2026 12:05


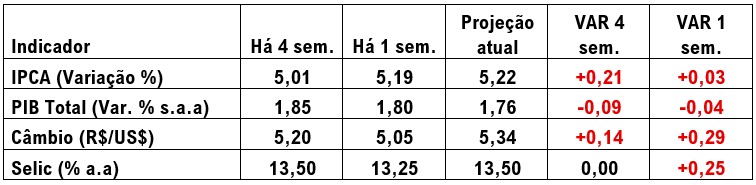
O Relatório Focus, com expectativas coletadas até 30 de outubro, trouxe uma rodada ampla de revisões após o segundo turno: inflação, câmbio e Selic mais altos de 2026 a 2028, acompanhados de menor crescimento esperado. O ajuste mais intenso ficou em 2027, em meio à reprecificação do risco macroeconômico.
PIB
O crescimento esperado do PIB recuou de 1,80% para 1,76% em 2026; de 1,31% para 1,20% em 2027; e de 1,81% para 1,80% em 2028. Para 2027, a mediana caiu 0,11 p.p. na semana e 0,20 p.p. em quatro semanas. Foi a terceira redução consecutiva nas projeções para 2026 e 2027. A atividade segue com crescimento projetado positivo, mas menor. O ponto é que essa perda de força não está vindo acompanhada de uma perspectiva mais favorável para os juros. O mercado passou a esperar menos crescimento e uma Selic mais alta, combinação que dificulta a recuperação do crédito, do consumo e do investimento.
IPCA
O IPCA esperado para 2026 subiu de 5,19% para 5,22%, ficando 0,72 p.p. acima do teto de tolerância da meta. Mas a piora mais relevante está em 2027: a projeção saltou de 4,34% para 4,76%, avanço de 0,42 p.p. em uma semana, também superando o limite de 4,5%. Para 2028, passou de 3,75% para 4,00%; e, para 2029, de 3,50% para 3,98%. Ou seja, a revisão não ficou restrita ao fechamento deste ano. A inflação esperada se afastou da meta de 3% também nos prazos mais longos.
Houve alívio no dado mensal: o IPCA-15 desacelerou de 0,70% em setembro para 0,32% em outubro. Contudo, o acumulado em 12 meses aumentou de 4,47% para 4,62%. Além disso, a coleta terminou em 14 de outubro, antes da forte alta cambial pós-eleição. Portanto, esse resultado ainda não permite avaliar os efeitos do movimento recente do dólar sobre os preços.
No doméstico, a desconfiança fiscal e a pressão cambial continuam pesando. No externo, o azedume das guerras e da energia também não dá muito conforto: o Brent voltou a subir na manhã de 3 de novembro, negociado acima de US$ 105 por barril após novos ataques no Oriente Médio. Fica difícil sustentar uma queda consistente da inflação contando apenas com uma atividade mais fraca, enquanto câmbio e energia pressionam na direção contrária. Isso não significa repasse imediato ou integral, mas mantém o risco de novas revisões para cima.
Câmbio
O dólar esperado para o fim de 2026 subiu de R$ 5,05 para R$ 5,34, uma revisão de R$ 0,29 em uma semana. Uma pancada para cima no primeiro Focus que incorpora o pós-eleição. Para 2027, passou de R$ 5,15 para R$ 5,40; e, para 2028, de R$ 5,20 para R$ 5,40. No mercado à vista, o dólar acumulou alta superior a 9% na semana encerrada em 30 de outubro, a maior valorização semanal desde 2008. A revisão ocorre em meio às dúvidas sobre a condução fiscal, somadas a um ambiente externo menos favorável.
No agro, o dólar mais alto dá suporte às paridades em reais, mantidos os demais componentes, mas também encarece insumos e obrigações dolarizadas. Portanto, melhora de preço não significa, necessariamente, melhora de margem.
SELIC
As medianas da Selic subiram de 13,25% para 13,50% em 2026; de 11,75% para 12,50% em 2027, avanço de 0,75 p.p.; e de 10,00% para 11,00% em 2028, alta de 1,00 p.p. O mercado passou a esperar menos cortes, mesmo com o PIB mais fraco.
Nas projeções atualizadas nos últimos cinco dias úteis, a mediana para o fim de 2026 já está em 13,75%, o mesmo nível da Selic vigente. Esse recorte aponta para manutenção até dezembro, enquanto a mediana geral ainda comporta um corte de 0,25 p.p. A leitura é que a desaceleração da atividade, sozinha, não está sendo suficiente para sustentar a expectativa de continuidade dos cortes diante da piora inflacionária.
Conclusão do cenário
O Focus combina crescimento menor com inflação, dólar e Selic mais altos. No fiscal, a projeção da dívida líquida de 2028 avançou de 76,6% para 77,2% do PIB, enquanto o resultado primário esperado para 2027 piorou de déficit de 0,30% para 0,40% do PIB.
E a preocupação não está apenas nas projeções. A dívida bruta encerrou setembro em 82,9% do PIB: ficou estável no mês, mas acumulou alta de 4,3 p.p. no ano. Na minha leitura, esse é o ponto central: não basta esperar que a economia desacelere para que inflação e juros cedam de forma consistente. A reancoragem depende da atuação do Banco Central, mas também de uma trajetória fiscal crível. Sem isso, o risco é manter juros restritivos por mais tempo e cobrar uma conta maior da atividade, sem resolver a desconfiança que pressiona câmbio e expectativas.
 1
 5,00