
 Soja
 João Cordeiro
 918
 18
O USDA reportou vendas semanais de 1,122 Mi t de milho, alta de 46% frente às 769 mil toneladas da semana anterior e 42% acima da média das últimas quatro semanas
 Milho
 Macro
 Algodão
 Trigo
 Outros Ativos
 Clima
 Áudios
 Vídeos
 Seções
 Relatórios
 Cotações
 Fertilizantes
 Defensivos
 USDA

Por: João Cordeiro
Artigo, Macro
Publicado em: 23/10/2026 10:16


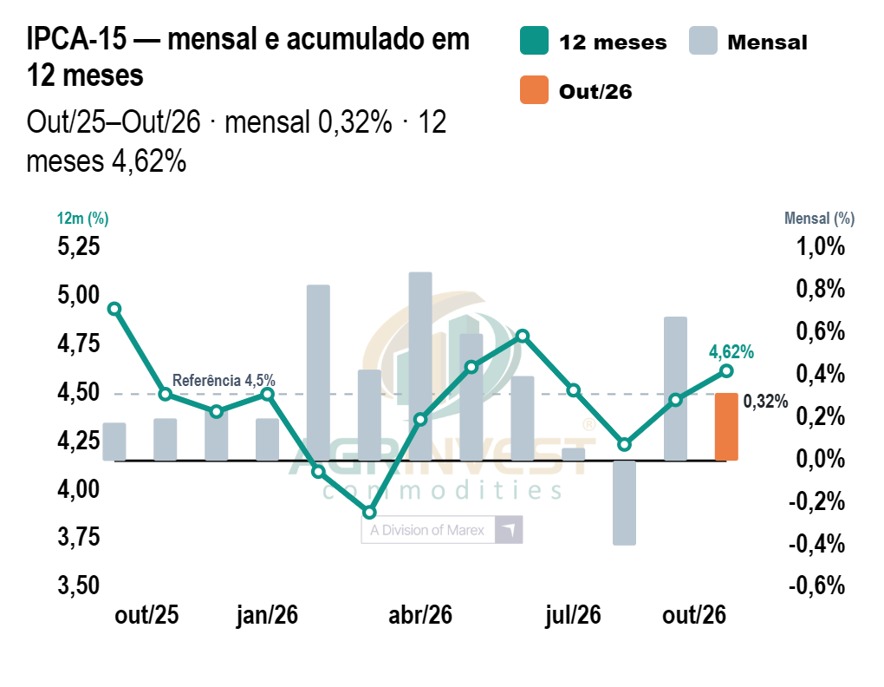
O IPCA-15 de outubro avançou 0,32%, abaixo dos 0,43% esperados pelo mercado e desacelerando frente aos 0,70% de setembro. Em 12 meses, porém, o indicador voltou a acelerar, passando de 4,47% para 4,62%, novamente acima do teto de 4,5% da meta de inflação. No ano, a alta acumulada chega a 4,15%. Apesar da surpresa baixista no mês, o resultado ainda mostra uma inflação resistente, principalmente nos alimentos, enquanto alguns componentes foram beneficiados por fatores pontuais e medidas de contenção dos preços.
Na abertura do indicador, Alimentação e Bebidas avançou 0,88%, contra 0,40% em setembro, com destaque para alimentação no domicílio, que acelerou para 1,01%. Os combustíveis também seguiram pressionados, com alta de 1,20%, enquanto a energia elétrica residencial recuou 0,89%, beneficiada pelo retorno da bandeira tarifária verde. As passagens aéreas também contribuíram para o alívio, com queda de 9,24%. A composição mostra que parte da desaceleração de outubro veio de itens específicos, enquanto a pressão sobre alimentos e combustíveis permanece presente.
Combustíveis: incentivos do governo e o calendário eleitoral
O ponto de atenção está justamente na política de preços dos combustíveis. Nos últimos dois meses, o governo federal ampliou as medidas para conter o repasse da alta internacional do petróleo ao consumidor brasileiro. Em setembro, substituiu a subvenção de R$ 0,44/litro da gasolina por uma redução tributária de R$ 0,63/litro. Já em outubro, a poucos dias do segundo turno, ampliou a desoneração para R$ 0,89/litro, zerando os tributos federais sobre a gasolina por mais 30 dias. O pacote também incluiu benefícios ao etanol e reforço das subvenções ao diesel, com custo adicional estimado em R$ 5,2 bilhões no período.
Essas medidas ajudaram a amortecer a pressão sobre os combustíveis justamente em um momento de forte valorização do petróleo e maior risco de repasse aos preços domésticos. Mesmo com os incentivos, os combustíveis continuaram subindo no IPCA-15. Sem as desonerações e subvenções, a pressão poderia ter sido maior. O resultado levanta uma questão importante: até que ponto a inflação mais fraca de outubro reflete uma desaceleração consistente dos preços ou o efeito temporário de medidas adotadas pelo governo na reta final das eleições?
O risco do repasse do preço para a cadeia
A preocupação não fica restrita ao impacto direto dos combustíveis e da energia elétrica sobre o IPCA. Uma eventual retirada dos incentivos pode provocar uma segunda rodada de pressão inflacionária, com repasses graduais ao longo da cadeia produtiva. O diesel mais caro eleva o custo do transporte rodoviário, pressionando fretes, distribuição de alimentos, insumos agrícolas e produtos industrializados. Na mesma direção, uma eventual alta da energia elétrica aumenta os custos da indústria, do comércio e dos serviços, com possibilidade de transferência desses aumentos ao consumidor final.
Esse movimento não acontece necessariamente de forma imediata. Parte das empresas absorve inicialmente o aumento dos custos, reduzindo margens, enquanto outras repassam gradualmente os reajustes aos preços. O resultado pode aparecer nos indicadores de inflação dos meses seguintes, inclusive em componentes que não possuem relação direta com combustíveis e energia. Portanto, o risco não se limita à gasolina nas bombas ou à conta de luz, mas à possibilidade de uma pressão mais disseminada sobre os preços da economia.
Pós-eleição: os incentivos vão continuar?
A preocupação aumenta com o prazo de validade desses incentivos. A desoneração da gasolina está prevista até 9 de novembro, enquanto parte das subvenções também depende de renovação e disponibilidade orçamentária. Caso essas medidas sejam retiradas, o retorno da tributação e a redução dos subsídios podem trazer nova pressão sobre os combustíveis e, posteriormente, sobre os custos de produção e distribuição. Em um cenário de petróleo ainda elevado, os próximos resultados do IPCA poderão apresentar uma composição bastante diferente da observada em outubro.
O resultado das eleições também entra nessa conta. Uma eventual derrota do governo Lula põe em xeque se de fato essas políticas vão se sustentar até o fim do ano. Que a bomba fiscal vai cair para o próximo mandado isso é certo, mas essa bomba pode aumentar de tamanho.
Virando o ano, a continuidade dessas políticas em 2027 dependerá das prioridades fiscais e econômicas do próximo governo. A manutenção dos incentivos exige espaço no orçamento; a retirada, por outro lado, pode devolver parte da pressão inflacionária ao consumidor e desencadear novos reajustes ao longo da cadeia. Em ambos os casos, o mercado precisará reavaliar as expectativas de inflação, a trajetória dos juros e os possíveis efeitos sobre o câmbio.
 2

 5,00