
 Soja

 Equipe Agrinvest
 841
 6
Acompanhe o mercado de fertilizantes...
 Milho
 Macro
 Algodão
 Trigo
 Outros Ativos
 Clima
 Áudios
 Vídeos
 Seções
 Relatórios
 Cotações
 Fertilizantes
 Defensivos
 USDA

Por: Equipe Agrinvest
Artigo, Macro
Publicado em: 28/09/2026 09:25


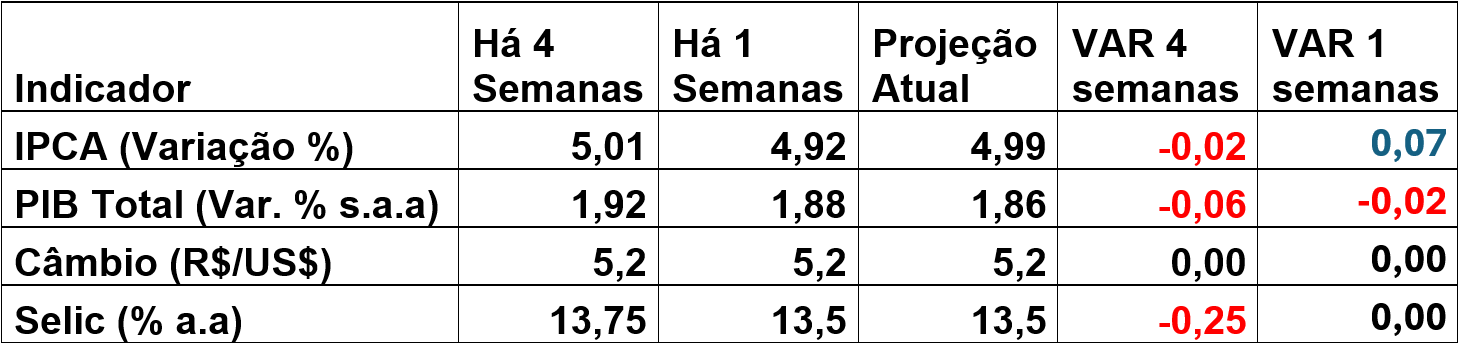
O Relatório FOCUS, com dados coletados até o dia 25 de setembro, demonstra um panorama de expectativas do mercado financeiro para as principais variáveis macroeconômicas brasileiras.
Inflação – IPCA
A projeção para o IPCA de 2026 subiu de 4,92% para 4,99%, interrompendo a sequência recente de revisões baixistas. O movimento ocorre após a divulgação do IPCA-15 de setembro, que registrou alta de 0,70% ante projeção de 0,53% e deflação de 0,40% observada em agosto.
O resultado acima da expectativa reforça a percepção de maior resistência da inflação no curto prazo. O IPCA-15 de setembro também veio após três leituras consecutivas abaixo das expectativas dos analistas, aumentando a cautela em relação ao espaço para novas reduções da taxa Selic.
PIB
A projeção para o crescimento do PIB em 2026 recuou novamente, de 1,88% para 1,86%, mantendo a trajetória de revisões negativas observada nas últimas semanas.
O cenário de atividade também encontra respaldo em indicadores de confiança. Em setembro, o Índice de Confiança do Consumidor (ICC), divulgado pela FGV, recuou 0,5 ponto, para 84,2 pontos, atingindo o menor nível desde novembro de 2022.
O movimento indica maior cautela das famílias, principalmente nas expectativas para os próximos meses. A proximidade do período eleitoral também adiciona incerteza ao ambiente econômico e tende a influenciar as decisões de consumo e investimento.
Câmbio
A projeção para o câmbio permaneceu em R$ 5,20 por dólar ao final de 2026, mantendo-se estável pela 15ª semana consecutiva.
Apesar da estabilidade da projeção, a aproximação do período eleitoral tende a aumentar a atenção do mercado aos riscos fiscais, à condução da política econômica e aos fluxos de capital, fatores que podem ganhar maior peso na formação da taxa de câmbio ao longo dos próximos meses.
Selic
A projeção para a Selic ao final de 2026 permaneceu em 13,50% ao ano, sem alteração em relação à semana anterior.
Com a revisão para cima das expectativas de inflação e o IPCA-15 de setembro mostrando uma aceleração importante, o cenário para novos cortes de juros permanece mais dependente da evolução dos próximos dados de inflação e atividade.
Além disso, o cenário eleitoral tende a ganhar relevância para as expectativas de política monetária, principalmente à medida que o mercado passa a incorporar diferentes possibilidades para a condução da política econômica no próximo ano.
Conclusão do cenário
O Focus desta semana apresenta um cenário de maior cautela, marcado pela combinação de inflação mais pressionada e crescimento econômico mais fraco. A revisão do IPCA para cima, após a aceleração do IPCA-15 em setembro, reduz o espaço percebido para uma flexibilização monetária mais rápida, enquanto a sequência de revisões negativas para o PIB reforça a perspectiva de desaceleração da atividade.
Para os próximos meses, a trajetória da inflação, os dados de atividade e a evolução das expectativas relacionadas ao cenário eleitoral devem permanecer entre os principais pontos de atenção para o mercado.
 2
 5,00